Badanie sprawozdań finansowych
Dr. Jan PetersenKancelaria Dr. PetersenStarannie zbadane. Zrozumiale wyjaśnione.
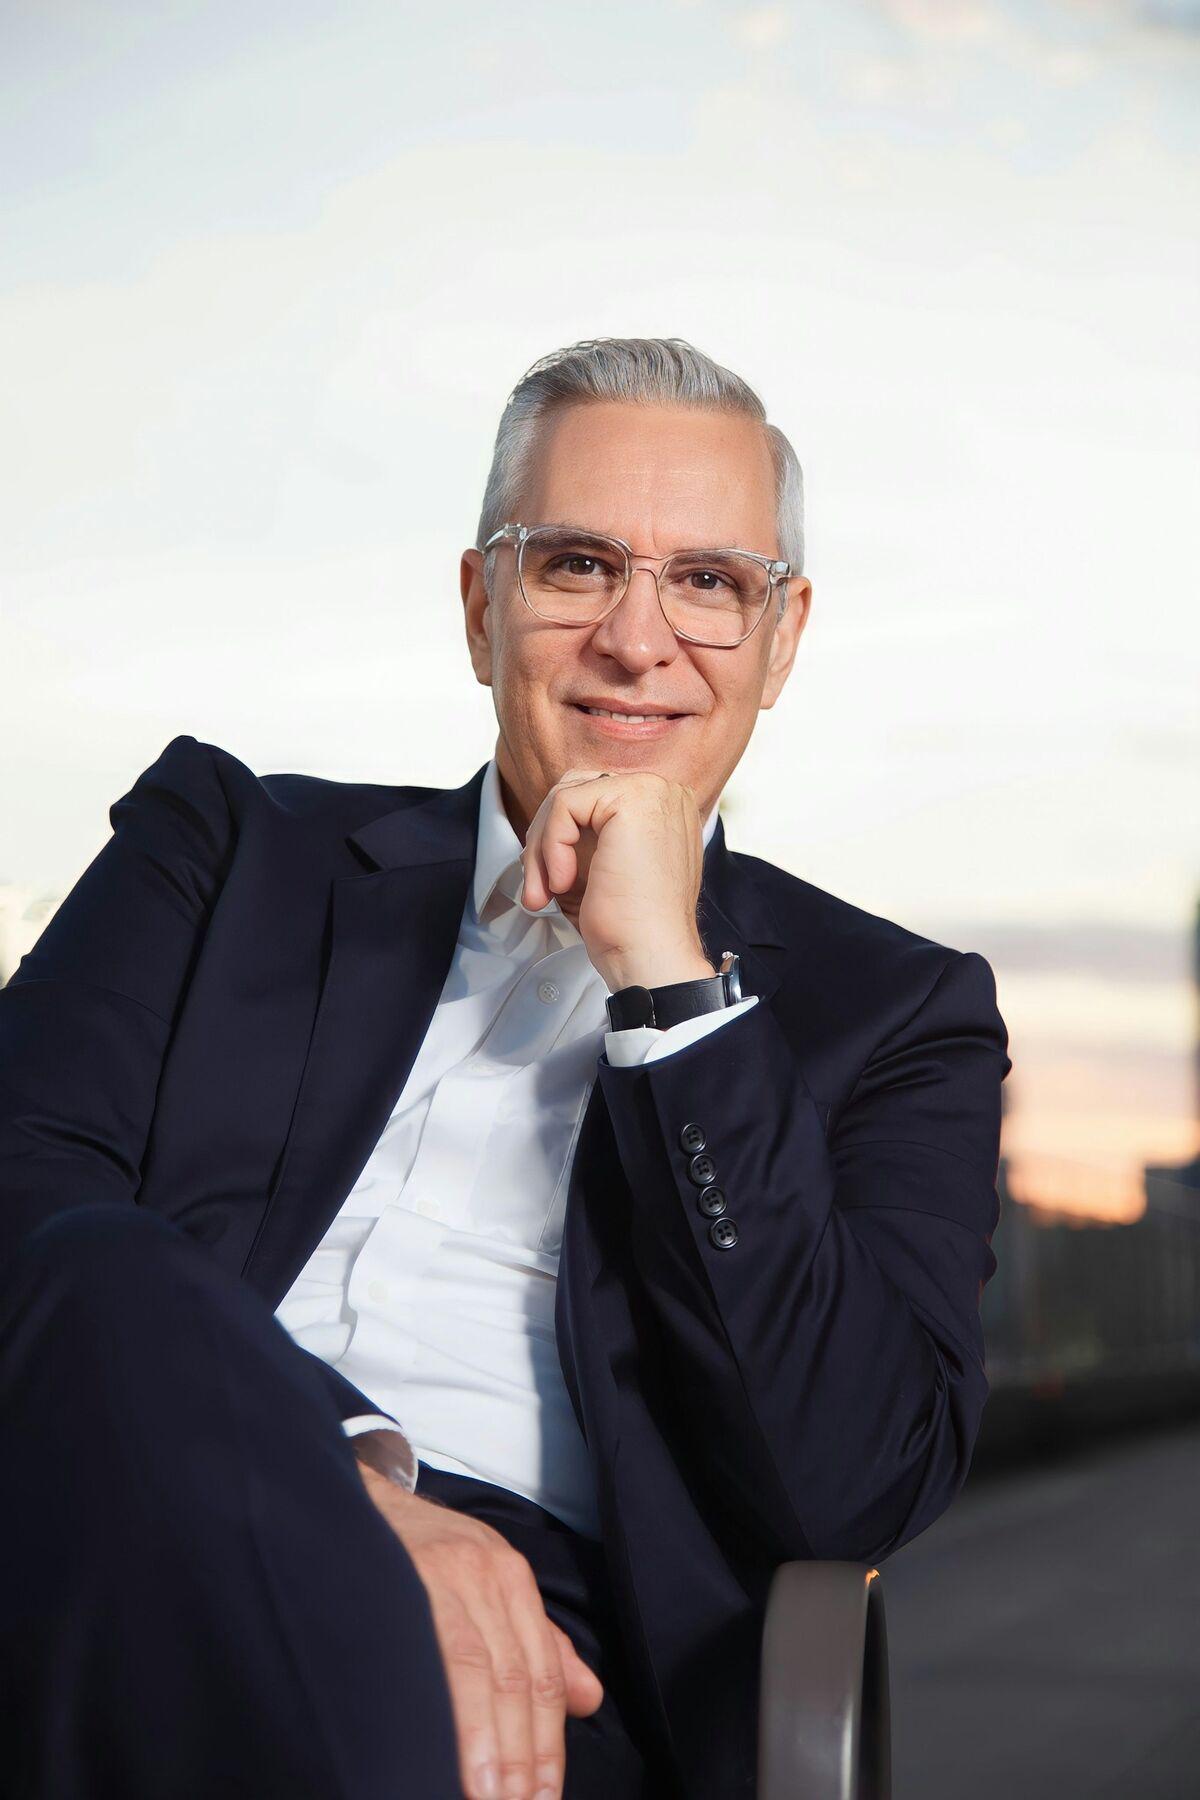
Badam sprawozdania roczne i skonsolidowane średnich firm, przeprowadzam badania specjalne i doradzam podatkowo spółkom oraz ich wspólnikom. Z małym zespołem, krótką ścieżką kontaktu i stałym kierownikiem badania.
- 4,819 opinii w serwisie ProvenExpert
- Lat w badaniu sprawozdań
- 20+
- Własna praktyka od
- 2016
- Zleceń badania rocznie
- 40+
- Osoby z uprawnieniami w zespole
- 3
Usługi
Podatki i liczby, które pracują dla Państwa
Od bieżącej księgowości po zeznanie roczne: Państwo zachowują przegląd sytuacji, my pilnujemy terminów.
Umów rozmowę zapoznawcząBadanie sprawozdania rocznego
Ustawowe badanie średnich i dużych spółek kapitałowych oraz spółek takich jak GmbH & Co. KG (§§ 316 ff. HGB), a także badania dobrowolne dla banków i wspólników.
Badanie sprawozdania skonsolidowanego
Badanie sprawozdań skonsolidowanych według HGB z naciskiem na konsolidację, rozliczenia wewnątrzgrupowe i koordynację z biegłymi spółek zależnych.
Badania specjalne
Badania przy założeniu, aporcie, połączeniu i przekształceniu spółek oraz kontrole według Makler- und Bauträgerverordnung (MaBV).
Wycena przedsiębiorstw
Wyceny na potrzeby sukcesji, zmian wspólników i restrukturyzacji według standardu IDW S 1.
Doradztwo podatkowe
Zeznania podatkowe, doradztwo w zakresie struktur i wsparcie przy kontrolach podatkowych dla spółek i wspólników, o ile da się to pogodzić z badaniem.
Przeglądy i poświadczenia
Przeglądy sprawozdań śródrocznych oraz poświadczenia, np. dla instytucji przyznających dotacje lub kredytodawców.
Specjalizacje
Dla kogo pracujemy
Wybór tematów, z którymi przychodzą do nas klienci.
- Firmy rodzinne
- Grupy z holdingiem
- Budowa maszyn i urządzeń
- Deweloperzy
- Fundacje i stowarzyszenia
- Spółki komunalne
- Spółki zależne grup międzynarodowych
Nasz sposób pracy
Jak badamy
Badamy w podejściu opartym na ryzyku według standardów IDW. Koncentrujemy się na obszarach, w których błędy byłyby prawdopodobne i istotne, i wcześnie mówimy, czego potrzebujemy od Państwa.
Planowanie jesienią
Rozmowa wstępna i planowanie badania przed dniem bilansowym, aby badanie pasowało do rzeczywistych ryzyk.
Jasne listy wymaganych dokumentów
Z wyprzedzeniem otrzymują Państwo listę potrzebnych dokumentów, z osobą kontaktową i terminem.
Niezależność
Przed przyjęciem każdego zlecenia sprawdzamy możliwe przesłanki wyłączenia według §§ 319 ff. HGB i dokumentujemy wynik.
Stały kierownik badania
Ten sam zespół co roku, aby wiedza o Państwa firmie nie przepadała.
Analiza danych
Tam, gdzie ma to sens, analizujemy dane księgowe oprogramowaniem analitycznym, uzupełniająco do prób.
Zrozumiałe spotkanie końcowe
Ustalenia i rekomendacje omawiamy przed ukończeniem sprawozdania, także dla organów nadzorczych.
O nas
Niezależne badanie, zrozumiałe sprawozdania
Po studiach we Frankfurcie i doktoracie w Mannheimie przez jedenaście lat pracowałem we frankfurckiej firmie audytorskiej, ostatnio jako kierownik badań grup średnich przedsiębiorstw. W 2016 roku założyłem własną praktykę w dzielnicy Westend.
Badamy firmy rodzinne, grupy z holdingiem, deweloperów, fundacje i spółki komunalne w regionie Ren-Men. Co roku bada ten sam zespół, a pytania wyjaśniamy w trakcie badania, a nie dopiero na spotkaniu końcowym.
Zanim przyjmiemy zlecenie, sprawdzamy naszą niezależność. Tam, gdzie jesteśmy biegłym rewidentem, nie podejmujemy zadań z tym niezgodnych, np. prowadzenia ksiąg czy sporządzania sprawozdania.
- Badanie sprawozdań rocznych i skonsolidowanych
- Stały kierownik badania
- Oferta ryczałtowa po rozmowie wstępnej
- Badanie po niemiecku i angielsku
Dr. Jan PetersenBiegły rewident, doradca podatkowy
Przebieg kariery
2004Diplom-Kaufmann (ekonomia), Uniwersytet Goethego we Frankfurcie
2005Początek pracy w badaniu sprawozdań
Asystent biegłego rewidenta w firmie audytorskiej we Frankfurcie nad Menem
2008Doktorat (Dr. rer. pol.), Uniwersytet w Mannheimie
Rozprawa o rachunkowości grup kapitałowych w średnich firmach
2010Uzyskanie uprawnień doradcy podatkowego
2013Uzyskanie uprawnień biegłego rewidenta
2016Własna praktyka we Frankfurcie
Wpis jako biegły rewident do rejestru zawodowego Izby Biegłych Rewidentów (Wirtschaftsprüferkammer)
2022Mira Schäfer dołącza do zespołu
Biegła rewident i doradczyni podatkowa, specjalizacja: fundacje i spółki komunalne
Nasza myśl przewodnia
Dobre badanie nie przynosi niespodzianek na spotkaniu końcowym. Wszystko istotne omówiliśmy wcześniej.
Jak pracujemy
Tak zaczynamy współpracę
Rozmowa wstępna
60 minut, bezpłatnie: firma, struktura, terminy i niezależność. Następnie otrzymują Państwo ofertę ryczałtową.
Wybór i zlecenie
Wspólnicy wybierają biegłego rewidenta (§ 318 HGB), a zarząd zleca badanie.
Badanie
Badanie wstępne, obserwacja inwentaryzacji i badanie końcowe w ustalonych terminach, ze wspólną listą wymagań.
Sprawozdanie i opinia
Spotkanie końcowe, sprawozdanie z badania i opinia, potem wsparcie przy publikacji.
Nasz zespół
Kto się Państwem zajmie
Dr. Jan Petersen
Biegły rewident, doradca podatkowy
Kieruje badaniami sprawozdań rocznych i skonsolidowanych oraz podpisuje opinie. Specjalizacja: firmy rodzinne i grupy kapitałowe.
Wykształcenie i uprawnienia
- Dr rer. pol., Uniwersytet w Mannheimie
- Biegły rewident od 2013 r.
- Doradca podatkowy od 2010 r.
- Członek Wirtschaftsprüferkammer i Steuerberaterkammer Hessen
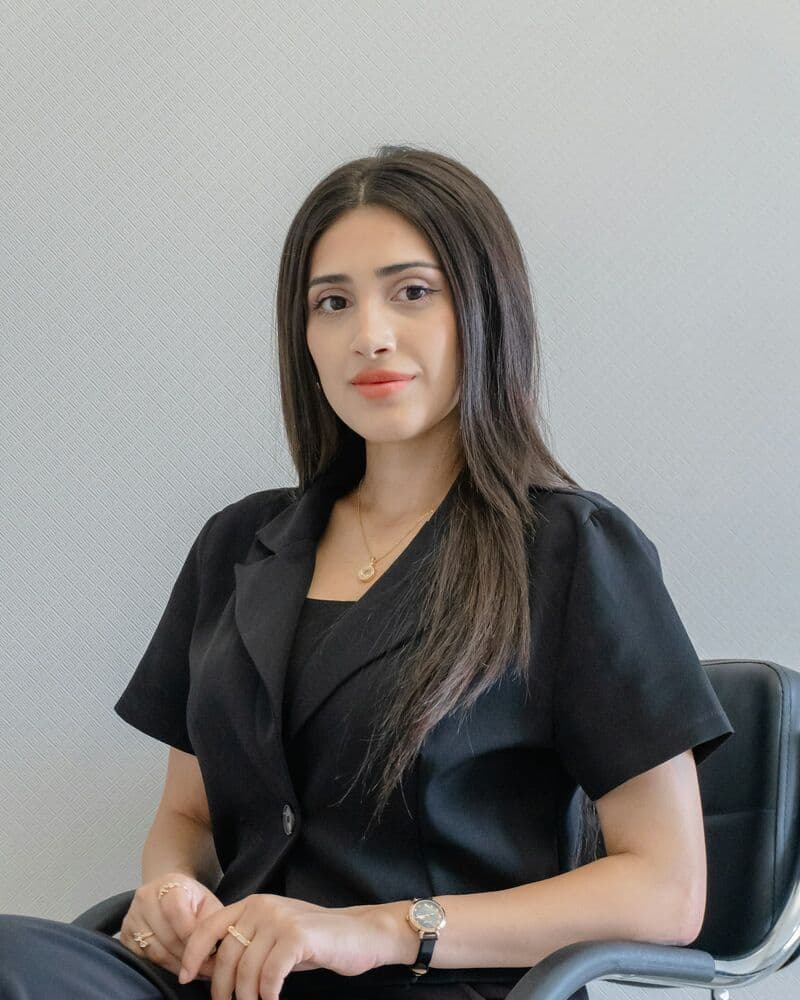
Mira Schäfer
Biegła rewident, doradczyni podatkowa
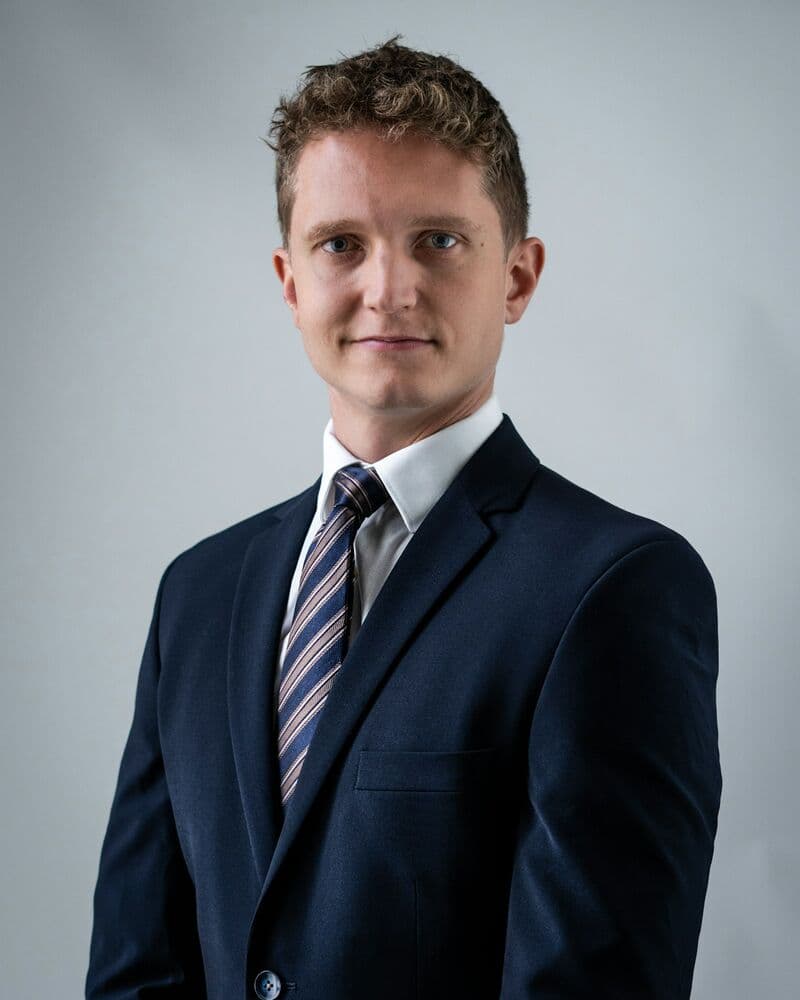
Lukas Novak
Doradca podatkowy, kierownik badania
Opinie klientów
Co mówią nasi klienci
„Badanie było dobrze przygotowane: lista dokumentów przyszła na czas, a ustalenia zostały zrozumiale wyjaśnione na spotkaniu końcowym.“
K. M.Prezes, rodzinna firma z branży maszynowejOpinia w serwisie ProvenExpert „Od zmiany co roku mamy te same osoby kontaktowe. To oszczędza nam wiele uzgodnień w okresie zamknięcia roku.“
S. T.Dyrektor finansowa grupy kapitałowejOpinia w serwisie ProvenExpert „Zrozumiałe wyjaśnienia także dla członków organów działających społecznie, którzy nie są specjalistami od bilansów.“
A. R.Członek zarządu fundacji pożytku publicznegoOpinia w serwisie ProvenExpert
Informacja o opiniach: cytaty pochodzą z publicznych opinii na wskazanych platformach i są publikowane za zgodą autorów. Nie sprawdzamy, czy każdą opinię napisała osoba, która faktycznie skorzystała z naszych usług.
Honoraria
Honoraria i ryczałty
Uzgodnione ryczałty i jasne oferty, aby mogli Państwo zaplanować koszty doradztwa.
Wszystkie ceny netto, plus 19% VAT. Dla badań ustawowych nie ma taryfy: honorarium zależy od nakładu pracy i nie może zależeć ani od wyniku badania, ani od innych zleceń (§ 55 WPO). Doradztwo podatkowe rozliczamy według Steuerberatervergütungsverordnung (StBVV).
Rozmowa wstępna o badaniu
60 minut
Następnie oferta ryczałtowa
0 €
Badanie sprawozdania rocznego średniej GmbH
rocznie
Cena ryczałtowa po rozmowie wstępnej, zależnie od zakresu i organizacji
ab 9.500 €
Badanie sprawozdania skonsolidowanego
rocznie
Zależnie od liczby spółek i zakresu konsolidacji
ab 18.000 €
Stawka godzinowa biegłego rewidenta
za godzinę
Przy badaniach specjalnych, wycenach i opiniach
210 €
FAQ
Najczęściej zadawane pytania
Nie ma tu Państwa pytania? Prosimy śmiało do nas zadzwonić.
Od kiedy nasza GmbH podlega obowiązkowemu badaniu?
Obowiązkowemu badaniu podlegają średnie i duże spółki kapitałowe oraz spółki takie jak GmbH & Co. KG. Średnia jest spółka, która w dwóch kolejnych dniach bilansowych przekracza co najmniej dwa z trzech progów: 7,5 mln € sumy bilansowej, 15 mln € przychodów, średnio 50 zatrudnionych w roku (§ 267 HGB).
Czy mogą Państwo prowadzić nasze podatki i jednocześnie nas badać?
Częściowo. Kto prowadził księgi lub współtworzył sprawozdanie, nie może go badać (§ 319 Abs. 3 HGB). Doradztwo podatkowe w wielu przypadkach da się pogodzić z badaniem. Co jest możliwe w Państwa przypadku, wyjaśniamy przed przyjęciem zlecenia.
Kto wybiera biegłego rewidenta?
W GmbH wspólnicy wybierają biegłego rewidenta na każdy rok obrotowy (§ 318 HGB). Zlecenie składa następnie zarząd lub, jeśli istnieje, rada nadzorcza. Biegły powinien zostać wybrany przed końcem roku obrotowego.
Ile trwa badanie?
W średniej GmbH zwykle dwa do czterech tygodni pracy, rozłożonej na badanie wstępne jesienią i badanie końcowe po dniu bilansowym. Dobrze przygotowane dokumenty wyraźnie skracają ten czas.
Do kiedy trzeba opublikować sprawozdanie roczne?
Najpóźniej dwanaście miesięcy po dniu bilansowym w rejestrze przedsiębiorstw (§ 325 HGB). W spółkach objętych obowiązkiem badania dołącza się opinię biegłego. Planujemy badanie tak, by wspólnicy mieli dość czasu na zatwierdzenie.
Czy możemy zmienić biegłego rewidenta?
Tak, biegłego wybiera się na każdy rok obrotowy. Zmiana jest najprostsza, gdy porozmawiamy na początku roku obrotowego. Przekazanie uzgadniamy z dotychczasowym biegłym.
Jak do nas trafić
Godziny pracy i dojazd
| Dzień | Godzina |
|---|---|
| poniedziałek | 08:30 – 17:30 |
| wtorek | 08:30 – 17:30 |
| środa | 08:30 – 17:30 |
| czwartek | 08:30 – 17:30 |
| piątek | 08:30 – 14:00 |
| sobota | Zamknięte |
| niedziela | Zamknięte |
Terminy po umówieniu, chętnie także w Państwa firmie. Od stycznia do maja często pracujemy u klientów, dlatego prosimy o wcześniejsze umawianie spotkań.
Po załadowaniu nawiązywane jest połączenie z OpenFreeMap (kafelki mapy na bazie OpenStreetMap) i przekazywany jest Państwa adres IP.
Kancelaria Dr. PetersenBockenheimer Landstraße 66, 60323 Frankfurt nad Menem, Niemcy
Zaplanuj trasę(otwiera się w nowej karcie)Kontakt
Prosimy opisać swoją sprawę
Prosimy zadzwonić lub napisać. Odezwiemy się w ciągu jednego dnia roboczego i powiemy, jakie są dalsze kroki.
- Telefon+49 69 1234 5680
- E-mailkanzlei@petersen-wp.example
AdresBockenheimer Landstraße 66, 60323 Frankfurt nad Menem