İçeriğe geç

Bilanço muhasebecileri (Bilanzbuchhalter), muhasebeciler ve bordro uzmanları için

Muhasebe ve bordro büroları için web siteleri

Muhasebe büroları için doğru web sitesine tek bir soru karar verir: Müvekkilleriniz için tam olarak neyi üstlenebilirsiniz? Yanıt mesleğe ve ülkeye bağlıdır. Web siteniz hizmetleri açık ve eksiksiz biçimde, yetkinizin kapsadığından fazlasını vaat etmeden gösterir.

Büro web sitenizin bizde nasıl görünebileceğine dair bağlayıcı olmayan bir önizleme.

  • 3 günde ücretsiz önizleme
  • Viyana’da geliştirildi
  • DSGVO dostu
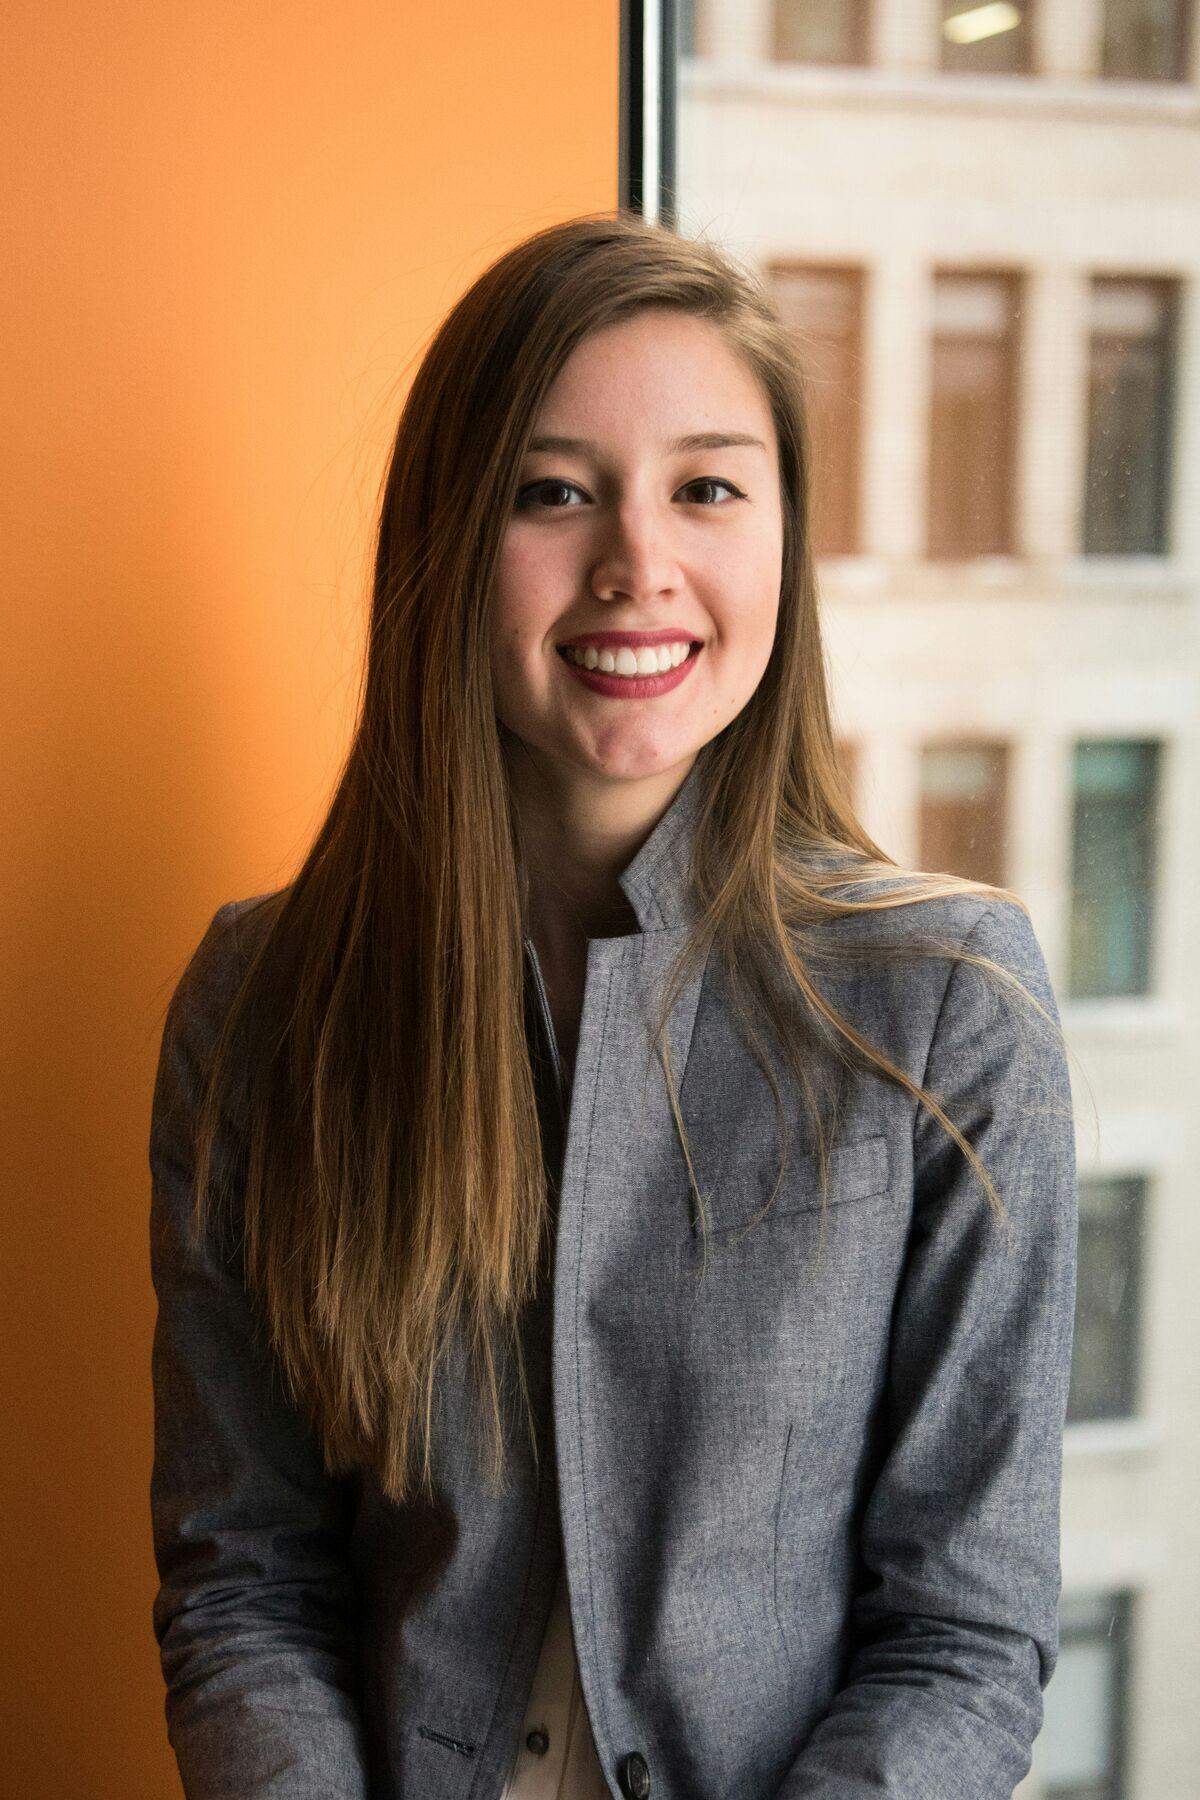
Uzun kahverengi saçlı, gri ceketli Julia Egger, dizüstü bilgisayarla pencere kenarında oturuyor
Örnek: Julia Egger

Bilanço Muhasebesi

Örnekler

Muhasebe büroları için örnek web siteleri

Bilanço muhasebesi, muhasebe ve bordro için hayalî bürolar.

Tüm örnekleri inceleyin
  • Uzun kahverengi saçlı, gri ceketli Julia Egger, dizüstü bilgisayarla pencere kenarında oturuyor

    Bilanço Muhasebesi

    4,9(Google)

    Örnek: Julia Egger

    Egger Muhasebe · Innsbruck

    Innsbruck'ta bilanço muhasebecisi: küçük işletmeler için cari muhasebe, KDV ön beyannamesi, bordro ve yıl sonu mali tabloları.

    • Avusturya'da resmen atanmış bilanço muhasebecisi
    • Belgeler uygulama, yükleme veya e-posta ile
    • İşletmeniz için sabit bir muhatap
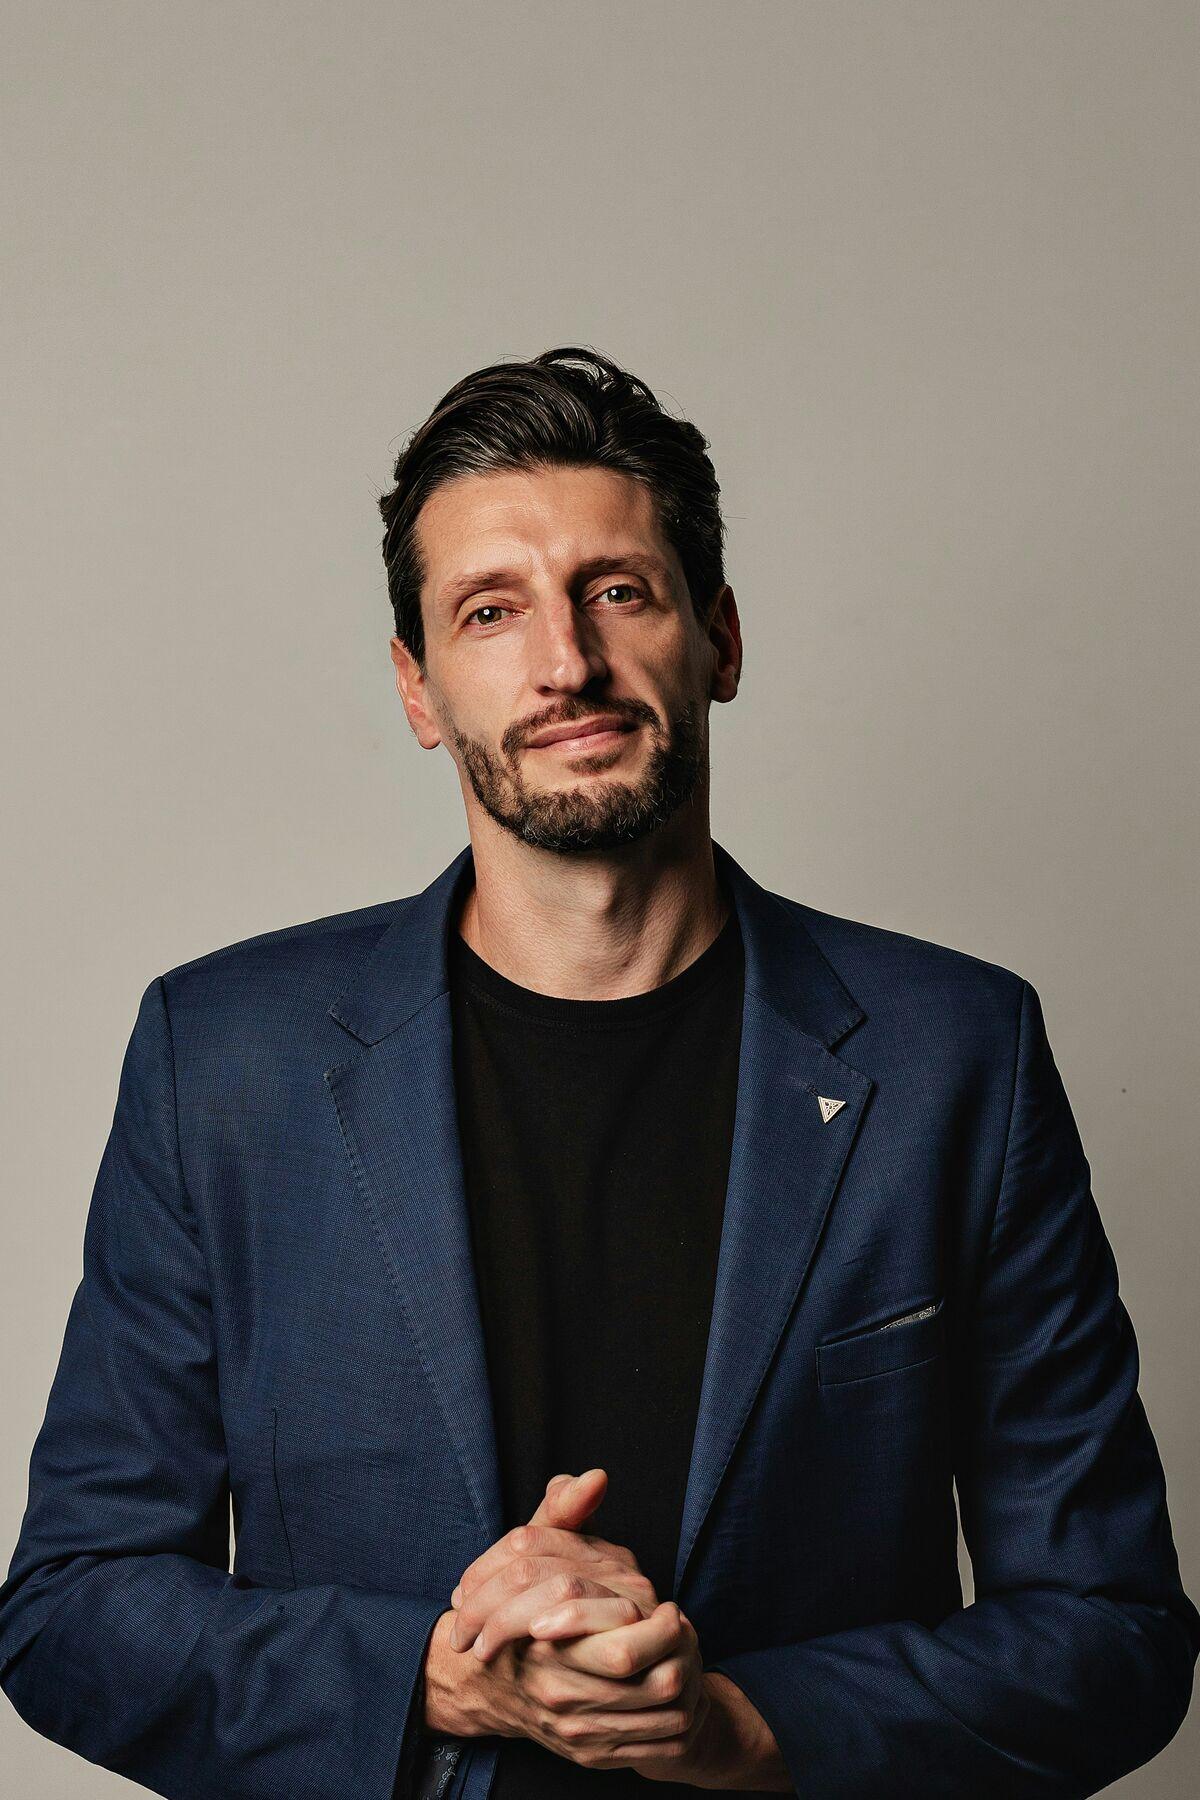
  • Siyah tişört üzerine lacivert ceketli Marko Novak, açık renk bir fonun önünde elleri kenetli duruyor

    Bordro

    4,8(Google)

    Örnek: Marko Novak

    Novak Bordro Bürosu · St. Pölten

    St. Pölten'de bordro uzmanı: Aşağı Avusturya'daki işletmeler için ücret ve maaş bordrosu, ÖGK bildirimleri ve toplu sözleşmeler.

    • Avusturya'da resmen atanmış bordro uzmanı
    • Almanca, Hırvatça ve İngilizce danışmanlık
    • Bordro her ayın 25'ine kadar hazır
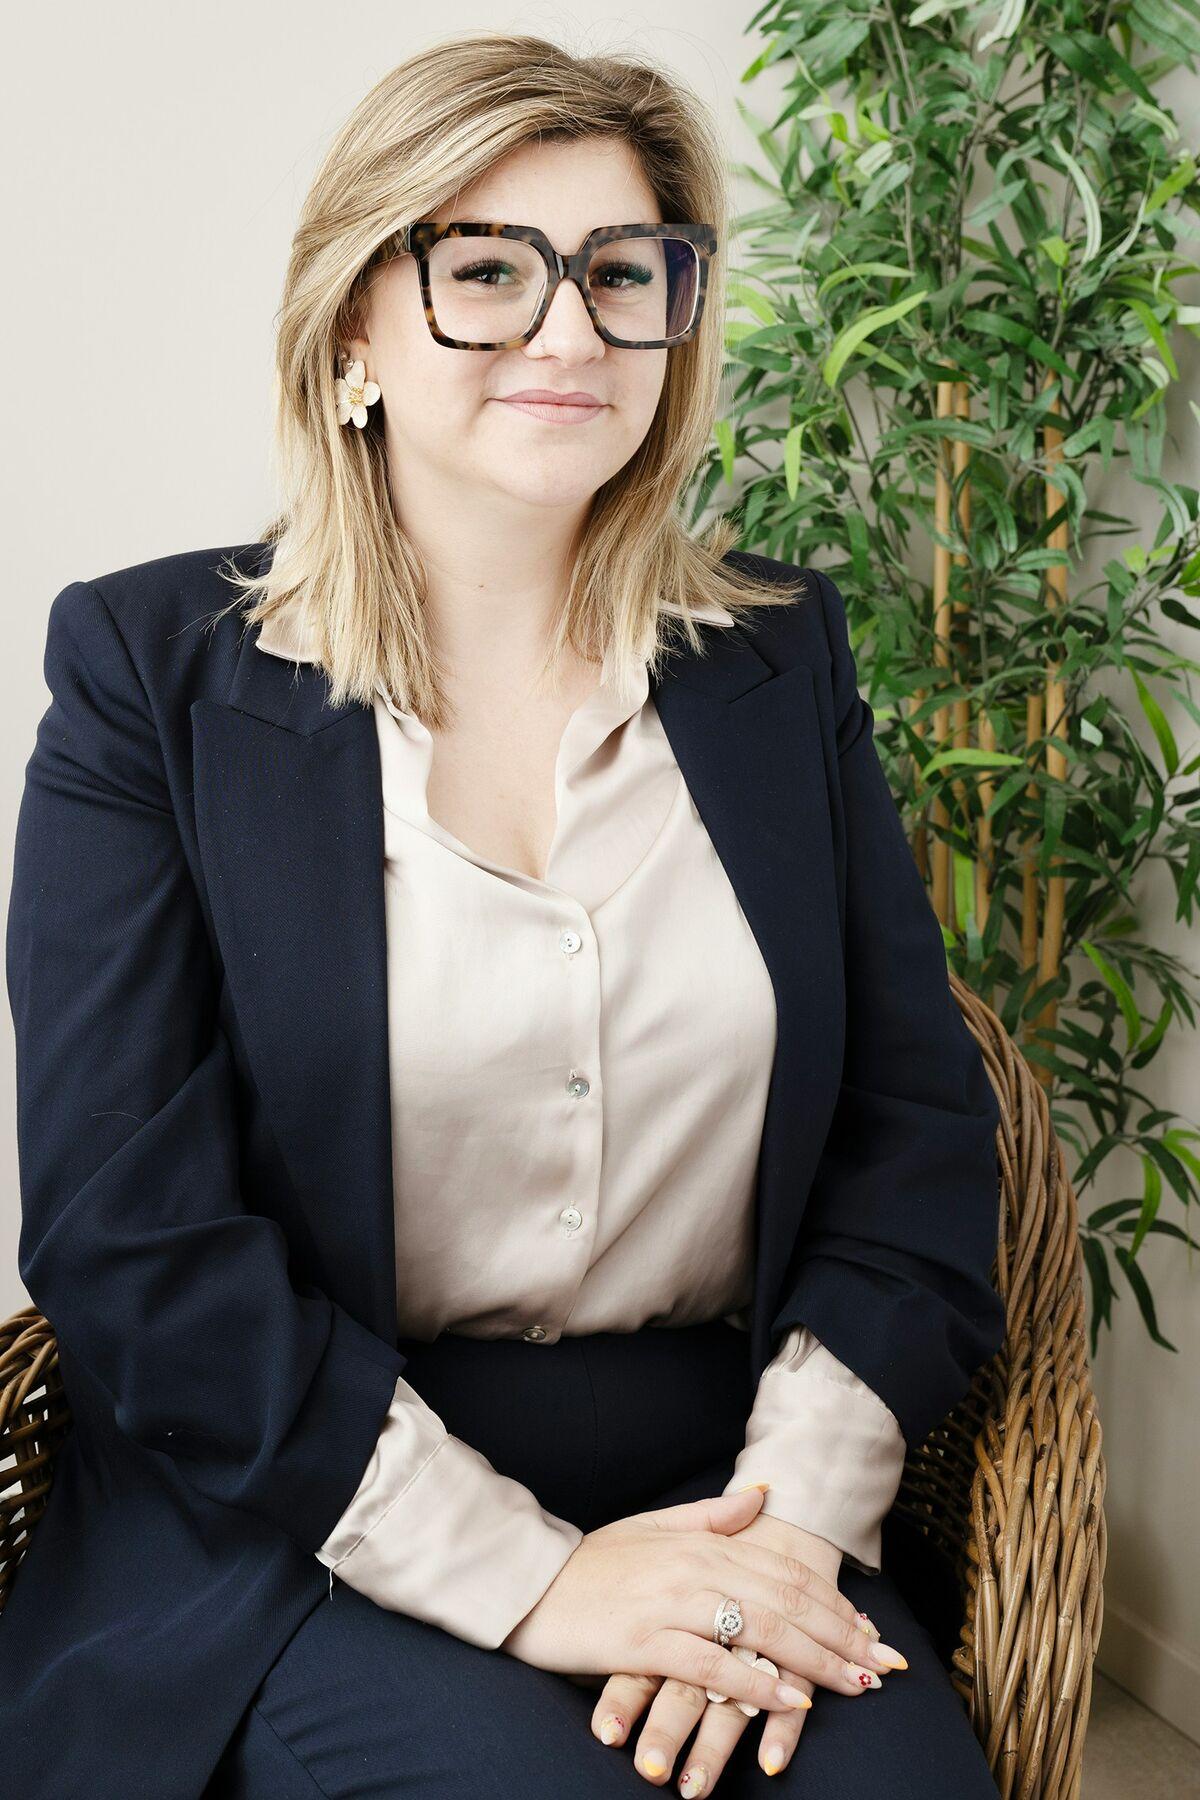
  • Sarı saçlı, siyah gözlüklü, lacivert ceketli Anna Schulte, bir bitkinin yanında hasır koltukta oturuyor

    Defter Tutma

    4,9(ProvenExpert)

    Örnek: Anna Schulte

    Anna Schulte, Defter Tutma · Köln

    Köln'de defter tutma: cari işlemlerin kaydı, cari bordro ve ücret vergisi bildirimi. Yıl sonu kapanışı ve vergi beyannamelerini vergi danışmanınız üstlenir.

    • Geprüfte Bilanzbuchhalterin (IHK Köln)
    • § 6 Abs. 1 Nr. 1 StBerG kapsamında hizmetler
    • Vergi danışmanlığı ve beyanname yok

Avusturya: üç meslek, üç yetki

Bilanzbuchhaltungsgesetz 2014 üç meslek tanır. Bilanço muhasebecileri (Bilanzbuchhalter) diğerlerinin yanında bordro dahil güncel muhasebeyi yürütebilir, KDV ön beyannamelerini (Umsatzsteuervoranmeldungen) verebilir ve küçük bir sermaye şirketi büyüklüğüne kadar yıl sonu kapanışlarını hazırlayabilir. Muhasebeciler (Buchhalter) muhasebeyi bordro ve bilanço olmadan yürütür, bordro uzmanları (Personalverrechner) ücret ve maaş bordrolarını üstlenir.

Üç meslekten hiçbirinin yapamadığı: yıllık vergi beyannamelerini hazırlamak veya kanun yolu süreçlerinde temsil etmek. Bir istisna: Bilanzbuchhalter:innen, çalışanların vergi beyanını (Arbeitnehmerveranlagung) hazırlayıp ulak (Bote) olarak iletebilir (§ 2 Abs. 1 Z 3 BiBuG). Kendi yetkisi dışında hizmet sunan kişi, 20.000 €’ya kadar para cezası verilebilen bir idari ihlal işler (§ 61 BiBuG). Bu yüzden web siteniz yalnızca yapabildiklerinizi, yıl sonu kapanışlarında § 2 BiBuG’ye göre sınıra atıfla belirtir.

Almanya: § 6 StBerG’in izin verdiğini açıkça söylemek

Almanya’da muhasebe kendine ait bir meslek odası mesleği değildir. Serbest muhasebeciler, 1 Eylül 2026’dan beri geçerli hâliyle § 6 Abs. 1 Nr. 1 StBerG’e göre, öngörülen mesleki deneyime sahiplerse hesap planları oluşturabilir, güncel iş işlemlerini kaydedebilir, güncel bordroyu hazırlayabilir ve ücret vergisi bildirimlerini (Lohnsteuer-Anmeldungen) düzenleyebilir. KDV ön beyannameleri, gelir-gider hesabı (Einnahmen-Überschuss-Rechnung) ve yıl sonu kapanışları vergi danışmanlarına aittir.

Tanıtımda içtihat katıdır. “Finanzbuchhaltung” veya “Buchführungsbüro” gibi terimler, sınırlı kapsam açıkça belirtilmediğinde yanıltıcı olabilir; BGH’ye göre § 6 StBerG’e yalnızca atıf yapmak yeterli değildir. Bu yüzden web siteniz faaliyetleri açıkça tek tek sayar. “Buchhalter:in” unvanını ve edinilmişse “Geprüfte:r Bilanzbuchhalter:in” unvanını kullanabilirsiniz.

Müvekkillerin ilk görüşmeden önce bilmek istedikleri

İster yeni kuruluş, ister gastronomi, zanaat veya online ticaret olsun: muhasebe bürosu arayan kişi belgelerin size nasıl ulaştığını, onlara en geç ne zaman ihtiyaç duyduğunuzu ve ay sonunda ne geri geldiğini bilmek ister. Web sitesi süreci, uygulama veya portal üzerinden belge yüklemeden aylık kayda ve rapora kadar anlatır.

Bordroda sorular farklıdır: Yeni bir çalışan en geç ne zaman bildirilmeli, bunun için hangi belgeler gerekir, işten ayrılışta ne olur? Web sitenizdeki bir SSS, bunların en sık sorulanlarını biri aramadan önce yanıtlar.

Pek çok büro Avusturya’da BMD veya RZL, Almanya’da DATEV veya Agenda ile çalışır. Web sitesi, müvekkillerinizin belge yüklediği portala bağlantı verir ve erişimin nasıl kurulduğunu birkaç cümleyle anlatır.

Vergi danışmanlığıyla iş birliğini göstermek

Pek çok muhasebe bürosu yıllık beyannameleri ve Almanya’da yıl sonu kapanışlarını da üstlenen bir vergi danışmanlığı bürosuyla yakın çalışır. Bu iş birliğini web sitesinde anlatmak güven yaratır: müvekkiller, iki büro devrede olsa da sürecin uyumlu olduğunu görür.

Önemli olan sınırın görünür kalmasıdır. Web sitesi hangi işlerin sizde, hangilerinin vergi danışmanında olduğunu anlatır. Bu, Almanya’da sıklıkla Steuerberaterkammer’lerden gelen ihtarnamelere (Abmahnungen) karşı da korur.

Reklam: serbest ama sınırsız değil

Avusturya’da bilanço muhasebeciliği meslekleri için özel reklam kısıtlamaları yoktur, UWG geçerlidir. Ancak § 39 BiBuG’deki sır saklama yükümlülüğü nedeniyle müvekkillerin adını yalnızca onların onayıyla verirsiniz. Almanya’da § 8 StBerG muhasebecilerden de sade bir bilgilendirme ister, ancak tek tek muhasebe işleri için hedefli reklam yapabilirsiniz.

Değerlendirmeler ve müvekkil yorumları, gerçekse ve gerçekliklerinin kontrol edilip edilmediğini ve nasıl kontrol edildiğini belirtiyorsanız iki ülkede de mümkündür. “Gastronomi için muhasebe” gibi sektör odakları, doğru olduğu ve sorulduğunda kanıtlayabildiğiniz sürece serbesttir.
Kısaca yanıtlandı

Bu konudaki sorular

Avusturya’da Bilanzbuchhalter olarak “vergi beyannamesi” sunabilir miyim?

Hayır. Yıllık vergi beyannameleri vergi danışmanlarına aittir. Örneğin yetkiniz kapsamındaki KDV ön beyannameleri ve aracı (Bote) olarak iletebileceğiniz Arbeitnehmerveranlagung (çalışan vergi iadesi) serbesttir.

Avusturya’da Buchhalterin’im. Bordro hizmeti sunabilir miyim?

Yalnızca Personalverrechnerin veya Bilanzbuchhalterin olarak ek yetkiyle. § 3 BiBuG uyarınca Buchhalterin yetkisi ne bordroyu ne de bilançoları kapsar.

Almanya’da “Buchhaltung im Sinne des § 6 StBerG” ibaresi yeterli mi?

BGH içtihadına göre hayır. İzin verilen faaliyetleri açıkça saymak daha iyidir; örneğin güncel iş işlemlerinin kaydı ve güncel bordro. Ayrıca kapanışların ve vergi beyannamelerinin vergi danışmanında olduğunu açıkça belirtmek gerekir.

Almanya’da KDV ön beyannamelerini üstlenebilir miyim?

§ 6 StBerG’e göre serbest muhasebeci olarak hayır. BFH bunu onayladı ve 1 Eylül 2026’daki yeni düzenleme de bunu değiştirmedi. Bu yüzden ön beyannameler web sitesinde sizin hizmetiniz olarak yer almaz.

Avusturya’da Impressum’umda hangi bilgiler olmalı?

Diğerlerinin yanında meslek unvanı ve unvanın verildiği devlet, denetim makamı olarak Bilanzbuchhaltungsbehörde, meslek odası olarak Wirtschaftskammer ve Bilanzbuchhaltungsgesetz 2014’e bir atıf. Impressum oluşturucumuz bilgileri bir araya getirir.

Web sitesi üzerinden belge yükleme sunabilir miyim?

Sürekli alışveriş için portalınıza veya muhasebe uygulamanıza bağlantı veririz. Tek tek dosyalar için şifreli iletim sunan “Güvenli online formlar” modülü vardır.

Ücretsiz web sitesi önizlemesi

Büro web siteniz önizleme olarak: ücretsiz, 3 günde

Ad, e-posta, meslek ve uzmanlık alanı bizim için yeterli; mevcut web sitenizin adresini de eklerseniz seviniriz. Bunlardan büronuz için bir önizleme hazırlar, bağlantısını size e-postayla göndeririz. Ücretsiz ve hiçbir yükümlülük olmadan.

  • 3 günde ücretsiz önizleme
  • Viyana’da geliştirildi
  • DSGVO dostu
  • WCAG AA
  • 6 dil

Büro web sitenizin bizde nasıl görünebileceğine dair bağlayıcı olmayan bir önizleme.

Bilgilerinizi yalnızca önizleme ve yanıtımız için kullanırız. Müvekkillerinizin verilerine ihtiyacımız yok. Ayrıntılar Gizlilik politikası içinde.

Doğrudan konuşmayı mı tercih edersiniz?